

भारत में बैंकिंग और पर्सनल फाइनेंस का क्षेत्र पिछले एक दशक में तेजी से विकसित हुआ है। डिजिटल भुगतान, वित्तीय समावेशन और सरकारी योजनाओं ने आम आदमी को बैंकिंग सेवाओं से जोड़ा है। आज लगभग हर घर में बैंक खाता है, यूपीआई से रोजाना अरबों लेनदेन हो रहे हैं और लोग रिटायरमेंट, बच्चों की शिक्षा तथा सुरक्षित निवेश के बारे में जागरूक हो रहे हैं। इस लेख में हम बैंक नियमों, पेंशन योजनाओं, फिक्स्ड डिपॉजिट, यूपीआई सुरक्षा और प्रमुख सरकारी लाभों पर विस्तार से चर्चा करेंगे। यह जानकारी आम नागरिकों के लिए उपयोगी है ताकि वे अपने पैसे का सही प्रबंधन कर सकें।
बैंक नियम और आरबीआई के दिशानिर्देश
भारतीय रिजर्व बैंक (आरबीआई) बैंकिंग प्रणाली का नियामक है। यह ग्राहक सुरक्षा, पारदर्शिता और स्थिरता सुनिश्चित करने के लिए समय-समय पर नियम बनाता है।
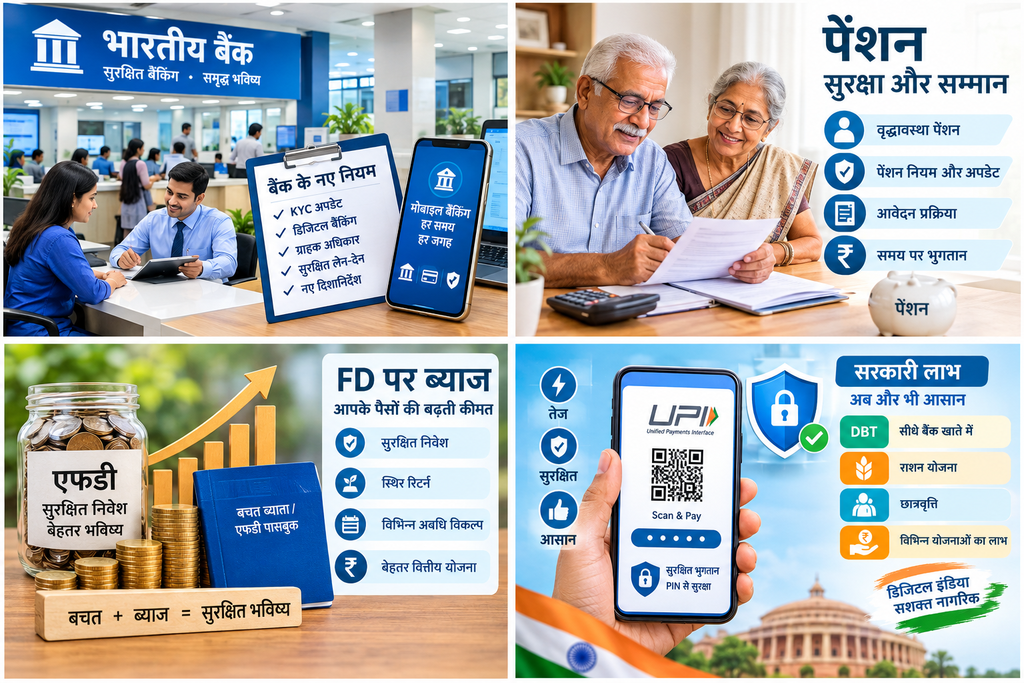
हाल के वर्षों में आरबीआई ने डिजिटल बैंकिंग पर सख्त दिशानिर्देश जारी किए हैं। जनवरी 2026 से लागू नए नियमों के अनुसार बैंकों को डिजिटल चैनलों (मोबाइल बैंकिंग, इंटरनेट बैंकिंग) के लिए पूर्व अनुमति लेनी पड़ती है। बैंकों को ग्राहकों को व्यू-ओनली और ट्रांजेक्शनल सेवाओं का विकल्प देना अनिवार्य है। तीसरे पक्ष के उत्पादों को लॉगिन के बाद प्रदर्शित नहीं किया जा सकता जब तक आरबीआई अनुमति न दे। हर वित्तीय और गैर-वित्तीय लेनदेन पर एसएमएस या ईमेल अलर्ट भेजना जरूरी है।
नामांकन (नॉमिनेशन) नियमों में भी बदलाव हुआ है। नवंबर 2025 से बैंकों को खाता खोलते समय नॉमिनेशन सुविधा के बारे में स्पष्ट रूप से बताना होगा। ग्राहक नॉमिनेशन नहीं करना चाहता तो लिखित घोषणा देनी होगी। कई नॉमिनी होने पर नियमों को स्पष्ट किया गया है ताकि मृत्यु के बाद धनराशि आसानी से हस्तांतरित हो सके।
केवाईसी (नो योर कस्टमर) नियम कड़े हैं। आधार, पैन और अन्य दस्तावेजों से पहचान सत्यापित होती है। बैंकों को गलत बिक्री (मिस-सेलिंग) से बचना होगा। उत्पाद को ग्राहक की जरूरत के अनुसार ही बेचना चाहिए। जबरन बीमा या अन्य उत्पाद बांधना अब सख्त प्रतिबंधित है। स्पष्ट सहमति अनिवार्य है।
ग्राहक सेवा के लिए बैंकों में शिकायत निवारण तंत्र मजबूत किया गया है। बैंकिंग लोकपाल योजना के तहत शिकायत दर्ज की जा सकती है। बचत खातों पर न्यूनतम बैलेंस और शुल्कों की जानकारी स्पष्ट होनी चाहिए। बेसिक सेविंग्स बैंक डिपॉजिट (बीएसबीडी) खाते शून्य बैलेंस पर उपलब्ध हैं, जो गरीब वर्ग के लिए महत्वपूर्ण हैं।
ये नियम ग्राहकों को धोखाधड़ी से बचाने और पारदर्शिता बढ़ाने के लिए बनाए गए हैं। हर व्यक्ति को अपने बैंक खाते के नियमों को समझना चाहिए और नियमित रूप से स्टेटमेंट चेक करना चाहिए।
पेंशन योजनाएं: रिटायरमेंट की सुरक्षा
रिटायरमेंट के बाद नियमित आय सुनिश्चित करने के लिए भारत में कई पेंशन योजनाएं हैं। संगठित और असंगठित दोनों क्षेत्रों के लिए विकल्प उपलब्ध हैं।
नेशनल पेंशन सिस्टम (एनपीएस) सबसे लोकप्रिय योजना है। यह सभी नागरिकों के लिए खुली है। योगदान बाजार से जुड़ा होता है और इक्विटी, कॉर्पोरेट बॉन्ड तथा सरकारी प्रतिभूतियों में निवेश होता है। हाल के बदलावों में नॉन-गवर्नमेंट सब्सक्राइबर्स के लिए 100 प्रतिशत इक्विटी की अनुमति दी गई है। एग्जिट नियम लचीले बनाए गए हैं। 15 साल पूरे होने या 60 वर्ष की आयु पर बाहर निकल सकते हैं। अनिवार्य एन्युटी का प्रतिशत घटाकर 20 प्रतिशत कर दिया गया है, जिससे अधिक लिक्विडिटी मिलती है। टैक्स लाभ धारा 80सीसीडी के तहत उपलब्ध हैं।
यूनिफाइड पेंशन स्कीम (यूपीएस) अप्रैल 2025 से लागू हुई है। यह केंद्र सरकार के कर्मचारियों के लिए एनपीएस के अंतर्गत एक विकल्प है। इसमें 25 साल की सेवा के बाद अंतिम 12 महीनों के औसत बेसिक पे का 50 प्रतिशत आश्वस्त पेंशन मिलती है। कर्मचारी 10 प्रतिशत और सरकार अतिरिक्त योगदान करती है। मौजूदा एनपीएस वाले कर्मचारी एक बार विकल्प चुन सकते हैं।
अटल पेंशन योजना (एपीवाई) असंगठित क्षेत्र के लिए बनाई गई है। 18 से 40 वर्ष के नागरिक इसमें शामिल हो सकते हैं। 60 वर्ष के बाद 1,000 से 5,000 रुपये मासिक गारंटीड पेंशन मिलती है। योगदान आयु और चुनी गई पेंशन राशि पर निर्भर करता है। सरकार पहले पांच साल में सह-योगदान भी देती थी। टैक्स लाभ उपलब्ध हैं।
कर्मचारी भविष्य निधि संगठन (ईपीएफओ) संगठित क्षेत्र के कर्मचारियों के लिए है। ईपीएफ और ईपीएस के माध्यम से योगदान होता है। हाल में पूर्ण निकासी पर कुछ प्रतिबंध लगाए गए हैं ताकि लंबी अवधि की बचत बनी रहे।
ये योजनाएं रिटायरमेंट प्लानिंग का आधार हैं। जल्दी शुरू करने से चक्रवृद्धि ब्याज का पूरा लाभ मिलता है। वित्तीय सलाहकार से परामर्श लेकर अपनी जरूरत के अनुसार योजना चुनें।
फिक्स्ड डिपॉजिट (एफडी): सुरक्षित निवेश का विकल्प
फिक्स्ड डिपॉजिट भारतीय निवेशकों का पसंदीदा विकल्प है। इसमें निश्चित अवधि के लिए पैसा जमा किया जाता है और निश्चित ब्याज मिलता है। जोखिम कम होने के कारण बुजुर्ग और रूढ़िवादी निवेशक इसे पसंद करते हैं।
ब्याज दरें बैंक और अवधि के अनुसार बदलती रहती हैं। प्रमुख बैंकों में सामान्यतः 6 से 7.5 प्रतिशत के आसपास दरें हैं, जबकि छोटे वित्त बैंक कभी-कभी अधिक देते हैं। वरिष्ठ नागरिकों को आमतौर पर 0.50 प्रतिशत अतिरिक्त ब्याज मिलता है। डाकघर टर्म डिपॉजिट भी आकर्षक दरें देते हैं।
टैक्स सेविंग एफडी विशेष है। इसमें पांच साल का लॉक-इन होता है और धारा 80सी के तहत 1.5 लाख रुपये तक कटौती मिलती है। ब्याज पूरी तरह कर योग्य होता है।
एफडी पर ब्याज आयकर स्लैब के अनुसार टैक्स लगता है। टीडीएस सीमा बजट 2025 में बढ़ाई गई है। सामान्य नागरिकों के लिए 50,000 रुपये और वरिष्ठ नागरिकों के लिए 1 लाख रुपये प्रति बैंक प्रति वर्ष। इससे ऊपर 10 प्रतिशत टीडीएस कटता है (पैन न होने पर 20 प्रतिशत)। अगर कुल आय कर योग्य सीमा से कम है तो फॉर्म 15जी या 15एच जमा करके टीडीएस रुकवाया जा सकता है। वरिष्ठ नागरिक धारा 80टीटीबी के तहत 50,000 रुपये तक ब्याज पर कटौती का दावा कर सकते हैं (पुरानी व्यवस्था में)।
एफडी चुनते समय बैंक की विश्वसनीयता, ब्याज दर, अवधि और लिक्विडिटी जरूरतों पर ध्यान दें। समय से पहले निकासी पर जुर्माना लगता है। कई बैंक ऑटो-रिन्यूअल सुविधा देते हैं।
यूपीआई सुरक्षा: डिजिटल भुगतान को सुरक्षित रखें
यूनिफाइड पेमेंट्स इंटरफेस (यूपीआई) ने भारत को डिजिटल भुगतान में दुनिया का अग्रणी बना दिया है। लेकिन इसके साथ साइबर धोखाधड़ी भी बढ़ी है। सुरक्षा के उपाय जानना अनिवार्य है।
सबसे महत्वपूर्ण नियम: अपना यूपीआई पिन, ओटीपी या एमपिन कभी किसी के साथ साझा न करें। बैंक, एनपीसीआई या कोई भी अधिकारी इन्हें नहीं मांगता। अगर कोई मांगता है तो वह धोखेबाज है।
पैसे प्राप्त करने के लिए कभी पिन न डालें। पिन केवल भेजने के लिए होता है। अनजान कलेक्ट रिक्वेस्ट को अस्वीकार करें। क्यूआर कोड स्कैन करने से पहले ध्यान से जांचें। कई धोखेबाज नकली क्यूआर लगाते हैं।
अनजान लिंक पर क्लिक न करें। स्क्रीन शेयरिंग ऐप इंस्टॉल न करें। सार्वजनिक वाई-फाई पर यूपीआई लेनदेन से बचें। ऐप को हमेशा अपडेट रखें और बायोमेट्रिक लॉक चालू रखें।
लेनदेन से पहले प्राप्तकर्ता का नाम और राशि दोबारा जांचें। छोटे टेस्ट ट्रांजेक्शन पर भी सतर्क रहें।
अगर धोखाधड़ी हो जाए तो तुरंत बैंक को सूचित करें, यूपीआई ब्लॉक करें और 1930 पर या cybercrime.gov.in पर शिकायत दर्ज करें। जल्दी रिपोर्ट करने से पैसे वापस मिलने की संभावना बढ़ती है।
आरबीआई और एनपीसीआई नियमित रूप से जागरूकता अभियान चलाते हैं। सतर्कता ही सबसे बड़ा सुरक्षा कवच है।
सरकारी लाभ और योजनाएं
सरकार ने वित्तीय समावेशन और सामाजिक सुरक्षा के लिए कई योजनाएं शुरू की हैं।
प्रधानमंत्री जन धन योजना (पीएमजेडीवाई) शून्य बैलेंस खाता, रुपे कार्ड, ओवरड्राफ्ट सुविधा और प्रत्यक्ष लाभ हस्तांतरण का माध्यम है। करोड़ों खाते खोले जा चुके हैं और जमा राशि लाखों करोड़ में है।
सुकन्या समृद्धि योजना (एसएसवाई) बालिकाओं के लिए है। 10 वर्ष से कम उम्र की लड़की के नाम खाता खोला जा सकता है। अधिकतम 1.5 लाख रुपये प्रति वर्ष जमा करें। ब्याज दर आमतौर पर 8 प्रतिशत से ऊपर रहती है और पूरी तरह कर मुक्त (ईईई) है। 21 वर्ष पर परिपक्वता होती है।
वरिष्ठ नागरिक बचत योजना (एससीएसएस) 60 वर्ष से ऊपर के लोगों के लिए है। अधिकतम 30 लाख रुपये तक जमा कर सकते हैं। ब्याज तिमाही मिलता है और दर आकर्षक होती है।
प्रधानमंत्री जीवन ज्योति बीमा योजना (पीएमजेजेबीवाई) और प्रधानमंत्री सुरक्षा बीमा योजना (पीएमएसबीवाई) कम प्रीमियम पर जीवन और दुर्घटना बीमा देती हैं। एपीवाई के साथ ये तीन जन सुरक्षा योजनाएं सामाजिक सुरक्षा का आधार हैं।
अन्य योजनाओं में पीपीएफ, डाकघर मासिक आय योजना आदि शामिल हैं। ये सभी सुरक्षित और सरकारी गारंटी वाले विकल्प हैं।
निष्कर्ष
बैंकिंग और पर्सनल फाइनेंस में ज्ञान ही शक्ति है। बैंक नियमों को समझकर अपने अधिकारों का उपयोग करें। पेंशन योजनाओं से रिटायरमेंट सुरक्षित बनाएं। एफडी जैसे सुरक्षित निवेश के साथ विविधता लाएं। यूपीआई का इस्तेमाल सावधानी से करें। सरकारी योजनाओं का लाभ उठाएं।
वित्तीय साक्षरता बढ़ाएं। नियमित रूप से अपने खातों की जांच करें, बजट बनाएं और लंबी अवधि के लक्ष्य निर्धारित करें। जरूरत पड़ने पर योग्य वित्तीय सलाहकार से परामर्श लें। सही निर्णय से न केवल व्यक्तिगत सुरक्षा बढ़ेगी बल्कि देश की अर्थव्यवस्था भी मजबूत होगी। आज ही अपनी वित्तीय योजना पर काम शुरू करें।
अस्वीकरण (Disclaimer)
यह लेख केवल सामान्य जानकारी और शैक्षिक उद्देश्य के लिए है। इसमें दी गई बैंक नियम, पेंशन योजनाएं, एफडी दरें, यूपीआई सुरक्षा उपाय और सरकारी लाभ समय-समय पर बदल सकते हैं। यह कोई वित्तीय, कानूनी या निवेश सलाह नहीं है। कोई भी निर्णय लेने से पहले संबंधित बैंक, आरबीआई, आधिकारिक वेबसाइट या योग्य वित्तीय सलाहकार से परामर्श अवश्य करें। लेखक/प्रकाशक किसी भी नुकसान के लिए जिम्मेदार नहीं होंगे।