
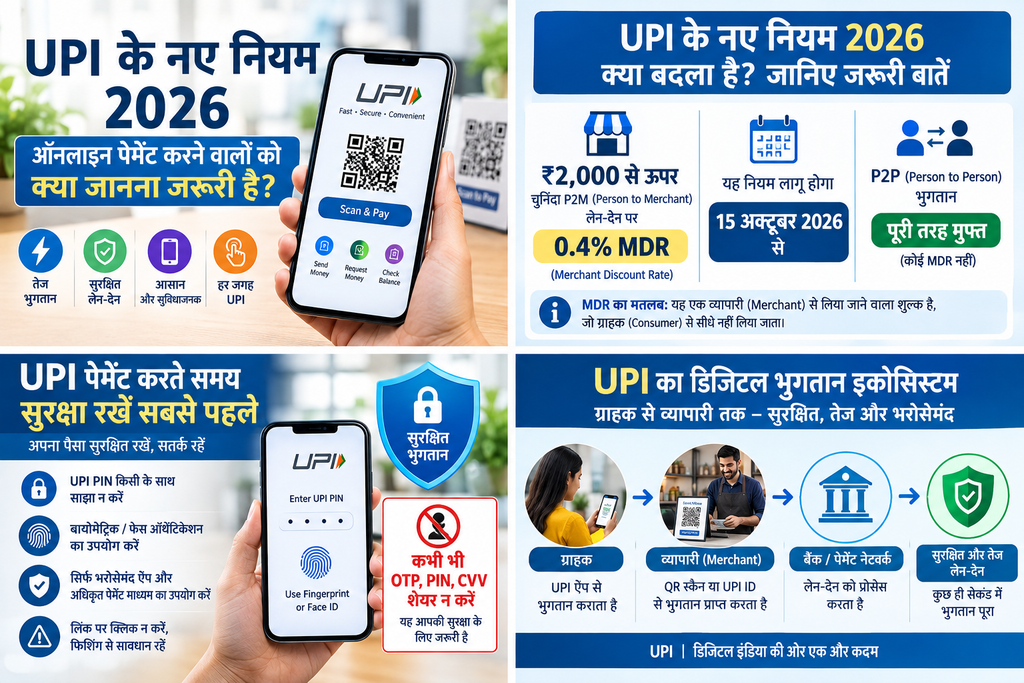
नई दिल्ली। भारत में डिजिटल पेमेंट की दुनिया में एक बड़ा बदलाव आने वाला है। 15 अक्टूबर 2026 से यूनिफाइड पेमेंट्स इंटरफेस (UPI) पर मर्चेंट डिस्काउंट रेट (MDR) का नया ढांचा लागू हो जाएगा। लगभग छह साल तक पूरी तरह मुफ्त रही UPI व्यवस्था में अब चुनिंदा मर्चेंट ट्रांजैक्शन पर शुल्क लगेगा। हालांकि आम उपयोगकर्ताओं के लिए सबसे महत्वपूर्ण बात यह है कि वे सीधे कोई शुल्क नहीं देंगे। पर्सन-टू-पर्सन (P2P) ट्रांसफर पूरी तरह मुफ्त रहेंगे और रोजमर्रा के छोटे मर्चेंट पेमेंट भी प्रभावित नहीं होंगे।
यह रिपोर्ट विस्तार से बताती है कि नए नियम क्या हैं, किसे असर पड़ेगा, उपभोक्ताओं को क्या सावधानी बरतनी चाहिए और डिजिटल पेमेंट इकोसिस्टम के लिए इसका क्या मतलब है।
UPI की सफलता और मुफ्त मॉडल का अंत
UPI को 2016 में नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने लॉन्च किया था। शुरुआत में मामूली शुल्क का प्रावधान था, लेकिन 2017 में नोटबंदी के बाद और खासकर 2020 से शून्य-MDR व्यवस्था लागू हो गई। सरकार और बैंकों ने इस सिस्टम को सब्सिडी देकर बढ़ावा दिया। नतीजा यह हुआ कि UPI दुनिया का सबसे बड़ा रियल-टाइम पेमेंट सिस्टम बन गया।
अगस्त 2026 में UPI ने लगभग 2.45 अरब ट्रांजैक्शन प्रोसेस किए, जिनकी वैल्यू करीब 29.8 लाख करोड़ रुपये थी। 55 करोड़ से ज्यादा यूजर्स इस प्लेटफॉर्म पर हैं। PhonePe और Google Pay जैसे ऐप्स बाजार का बड़ा हिस्सा संभालते हैं। रोजमर्रा की जिंदगी में चाय की दुकान से लेकर बड़े मॉल तक UPI क्यूआर कोड आम हो चुके हैं।
लेकिन मुफ्त मॉडल लंबे समय तक टिकाऊ नहीं था। बैंकों और पेमेंट सर्विस प्रोवाइडर्स को इंफ्रास्ट्रक्चर, साइबर सिक्योरिटी, फ्रॉड प्रिवेंशन और इनोवेशन का खर्च खुद उठाना पड़ रहा था। सरकार की सब्सिडी भी सीमित होती जा रही थी। इसी वजह से 2026 में पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट में संशोधन किया गया, जिससे चुनिंदा ट्रांजैक्शन पर MDR लगाने का रास्ता खुला। 14 सितंबर 2026 को वित्त मंत्रालय ने अधिसूचना जारी की कि 2,000 रुपये तक के UPI ट्रांजैक्शन और RuPay डेबिट कार्ड पेमेंट पर कोई शुल्क नहीं लगाया जा सकता। इसके अगले दिन NPCI ने विस्तृत MDR फ्रेमवर्क घोषित किया, जो 15 अक्टूबर से लागू होगा।
नए MDR नियम विस्तार से
नए नियमों के मुख्य बिंदु इस प्रकार हैं:
- पर्सन-टू-पर्सन (P2P) ट्रांसफर: दो व्यक्तियों के बीच पैसे भेजने-प्राप्त करने पर कोई MDR नहीं लगेगा, चाहे राशि कितनी भी बड़ी हो। दोस्तों, परिवार या किसी अन्य व्यक्ति को पैसे भेजना पहले की तरह मुफ्त रहेगा।
- पर्सन-टू-मर्चेंट (P2M) ट्रांजैक्शन:
- 2,000 रुपये तक के मर्चेंट पेमेंट पर MDR शून्य रहेगा। सरकार के अनुसार 95 प्रतिशत से ज्यादा मर्चेंट ट्रांजैक्शन इसी श्रेणी में आते हैं।
- 2,000 रुपये से ऊपर के पात्र P2M ट्रांजैक्शन पर 0.4 प्रतिशत MDR लगेगा।
- 75,000 रुपये या उससे अधिक के ट्रांजैक्शन पर MDR अधिकतम 300 रुपये तक सीमित रहेगा। उदाहरण के लिए 3,000 रुपये के पेमेंट पर मर्चेंट को 12 रुपये, 50,000 रुपये पर 200 रुपये और 1 लाख रुपये पर भी सिर्फ 300 रुपये ही देने होंगे।
- छोटे मर्चेंट्स के लिए छूट: जिन छोटे विक्रेताओं को UPI क्यूआर कोड के जरिए प्रति माह 1 लाख रुपये तक भुगतान मिलता है (P2PM फ्रेमवर्क के तहत), उन पर कोई MDR नहीं लगेगा। ग्रामीण और अर्ध-शहरी क्षेत्रों के कई मर्चेंट भी इस छूट के दायरे में आ सकते हैं।
- विशेष श्रेणियों के लिए अलग दर:
- रेलवे, टेलीकॉम, इंश्योरेंस, ईंधन और कृषि इनपुट जैसी जरूरी सेवाओं पर 2,000 रुपये से ऊपर के ट्रांजैक्शन पर फ्लैट 5 रुपये MDR लगेगा।
- म्यूचुअल फंड, सिक्योरिटीज, स्टॉकब्रोकर और डीलर से जुड़े कैपिटल मार्केट पेमेंट पर 0.02 प्रतिशत MDR लगेगा, जो अधिकतम 300 रुपये तक सीमित होगा।
- उपभोक्ता संरक्षण: मर्चेंट MDR को ग्राहक पर नहीं थोप सकते। बैंकों को निर्देश दिए गए हैं कि वे इसे सुनिश्चित करें। UPI ऐप प्रोवाइडर्स भी प्लेटफॉर्म फीस या कोई अतिरिक्त चार्ज यूजर्स से नहीं ले सकते।
- समर्पित फंड: कुल MDR कलेक्शन का 5 प्रतिशत एक विशेष फंड में जाएगा, जो छोटे मर्चेंट्स में UPI अपनाने को बढ़ावा देने, खासकर छोटे शहरों और गांवों में इंफ्रास्ट्रक्चर सुधारने के लिए इस्तेमाल होगा।
ये शुल्क मर्चेंट के एक्वायरिंग बैंक को दिए जाएंगे और इकोसिस्टम पार्टनर्स—बैंक, ऐप प्रोवाइडर्स और अन्य सर्विस प्रोवाइडर्स—के बीच बांटे जाएंगे। सरकार या NPCI खुद यह राशि नहीं लेते।
उपभोक्ताओं पर क्या असर पड़ेगा?
आम ऑनलाइन पेमेंट करने वालों के लिए सबसे अच्छी खबर यह है कि वे सीधे कोई नया शुल्क नहीं देंगे। रोजमर्रा की खरीदारी—किराना, ट्रैवल, बिल पेमेंट, छोटे रेस्तरां—में 2,000 रुपये तक सब कुछ मुफ्त रहेगा। बड़े ट्रांजैक्शन में भी ग्राहक से MDR नहीं कटेगा।
हालांकि कुछ अप्रत्यक्ष प्रभाव संभव हैं। कुछ मर्चेंट लागत बढ़ने के कारण कीमतें थोड़ी बढ़ा सकते हैं या UPI के बजाय कैश या कार्ड को प्राथमिकता दे सकते हैं। लेकिन सरकार ने स्पष्ट रूप से कहा है कि MDR पास-ऑन नहीं किया जा सकता। अगर कोई मर्चेंट अवैध रूप से सरचार्ज लगाता है तो शिकायत दर्ज कराई जा सकती है।
UPI ऐप्स पर भी कोई प्लेटफॉर्म फीस नहीं लगेगी। बैलेंस चेक, ट्रांजैक्शन हिस्ट्री जैसी सुविधाएं पहले की तरह उपलब्ध रहेंगी। 2025-26 में लागू हुए अन्य नियमों जैसे दो-फैक्टर ऑथेंटिकेशन (अप्रैल 2026 से), फोन नंबर मास्किंग (4 सितंबर 2026 से) और मर्चेंट ट्रांजैक्शन लिमिट बढ़ाने से सुरक्षा पहले से बेहतर हो चुकी है।
मर्चेंट्स और बिजनेस पर प्रभाव
बड़े मर्चेंट्स और ई-कॉमर्स प्लेटफॉर्म्स को 0.4 प्रतिशत का खर्च उठाना पड़ेगा। स्मार्टफोन, इलेक्ट्रॉनिक्स, फैशन जैसे हाई-वैल्यू सेगमेंट में यह लागत महसूस होगी। उदाहरण के लिए 40,000 रुपये के फोन पर करीब 160 रुपये MDR लगेगा।
छोटे दुकानदार, स्ट्रीट वेंडर और P2PM श्रेणी के व्यापारी पूरी तरह सुरक्षित हैं। रेलवे, पेट्रोल पंप, टेलीकॉम कंपनियों जैसे क्षेत्रों में फ्लैट 5 रुपये की दर से बोझ कम रहेगा। कैपिटल मार्केट में बहुत कम दर होने से रिटेल निवेशकों को फायदा होगा।
कुछ व्यापार संघों ने विरोध जताया है और UPI स्वीकार करना बंद करने की बात कही है, लेकिन ज्यादातर विशेषज्ञ मानते हैं कि 96 प्रतिशत मर्चेंट ट्रांजैक्शन प्रभावित नहीं होंगे, इसलिए व्यापक असर सीमित रहेगा।
क्यों जरूरी था यह बदलाव?
UPI को चलाने में भारी खर्च आता है—सर्वर, साइबर सुरक्षा, फ्रॉड डिटेक्शन सिस्टम, कस्टमर सपोर्ट और निरंतर इनोवेशन। पहले यह खर्च मुख्य रूप से बैंकों और फिनटेक कंपनियों पर था, जिन्हें सरकार सब्सिडी देती थी। अब इकोसिस्टम खुद टिकाऊ बने, इसके लिए चुनिंदा बड़े ट्रांजैक्शन से राजस्व जुटाने का फैसला लिया गया।
वित्त मंत्रालय और NPCI का कहना है कि इससे इंफ्रास्ट्रक्चर मजबूत होगा, फ्रॉड कम होंगे और छोटे मर्चेंट्स तक UPI पहुंच बढ़ाई जा सकेगी। 5 प्रतिशत का समर्पित फंड इसी दिशा में कदम है।
उद्योग जगत लंबे समय से नियंत्रित MDR की मांग कर रहा था। पेमेंट्स काउंसिल ऑफ इंडिया जैसी संस्थाओं ने तर्क दिया था कि शून्य-MDR मॉडल लंबे समय तक व्यवहार्य नहीं। अब बैंक और ऐप प्रोवाइडर्स को नई राजस्व धारा मिलेगी, जिससे वे बेहतर सेवा दे सकेंगे।
अन्य महत्वपूर्ण UPI नियम 2026 में
MDR के अलावा इस साल कई सुरक्षा और परिचालन संबंधी बदलाव भी हुए हैं या होने वाले हैं:
- दो-फैक्टर ऑथेंटिकेशन: 1 अप्रैल 2026 से डिजिटल पेमेंट में कम से कम एक डायनामिक फैक्टर अनिवार्य है।
- बायोमेट्रिक ऑथेंटिकेशन: ऑन-डिवाइस बायोमेट्रिक की सीमा बढ़ाकर 10,000 रुपये कर दी गई है।
- फोन नंबर मास्किंग: यूजर की प्राइवेसी बढ़ाने के लिए नंबर, UPI ID और अकाउंट डिटेल्स मास्क किए जाते हैं।
- ट्रांजैक्शन लिमिट: कुछ श्रेणियों में P2M लिमिट 5 लाख रुपये प्रति ट्रांजैक्शन तक बढ़ाई गई है।
- फ्रॉड मुआवजा फ्रेमवर्क: 1 जनवरी 2027 से लागू होने वाला है।
- बैलेंस चेक लिमिट: प्रति ऐप प्रति दिन 50 चेक तक सीमित।
ये नियम उपभोक्ताओं की सुरक्षा बढ़ाते हैं और सिस्टम को मजबूत बनाते हैं।
ऑनलाइन पेमेंट करने वालों के लिए जरूरी सलाह
- जांच करें कि आपका पेमेंट P2P है या P2M: व्यक्तिगत ट्रांसफर मुफ्त रहेंगे। मर्चेंट पेमेंट में 2,000 रुपये से ऊपर का ध्यान रखें, लेकिन आपसे शुल्क नहीं कटेगा।
- रसीद और बिल चेक करें: कोई मर्चेंट अगर “UPI सरचार्ज” लगाए तो तुरंत आपत्ति जताएं और बैंक या NPCI से शिकायत करें।
- ऐप अपडेट रखें: PhonePe, Google Pay, Paytm, BHIM या बैंक के अपने ऐप को लेटेस्ट वर्जन में रखें ताकि नए नियमों और सुरक्षा फीचर्स का लाभ मिले।
- छोटे मर्चेंट्स का समर्थन करें: छोटे दुकानदारों पर कोई नया बोझ नहीं है। उन्हें UPI इस्तेमाल करने के लिए प्रोत्साहित करें।
- फ्रॉड से सावधान रहें: कोई भी लिंक, OTP या पिन किसी से साझा न करें। संदिग्ध ट्रांजैक्शन पर तुरंत बैंक को सूचित करें।
- बड़े पेमेंट के विकल्प: हाई-वैल्यू ट्रांजैक्शन में कार्ड, नेट बैंकिंग या अन्य विकल्प भी उपलब्ध हैं। तुलना करके चुनें।
- शिकायत तंत्र: अगर कोई समस्या हो तो बैंक की हेल्पलाइन, NPCI की शिकायत पोर्टल या उपभोक्ता अदालत का सहारा लें।
निष्कर्ष: मुफ्त युग से टिकाऊ युग की ओर
UPI ने भारत में डिजिटल पेमेंट क्रांति ला दी। करोड़ों लोग अब कैशलेस लेनदेन आसानी से करते हैं। 15 अक्टूबर 2026 से शुरू होने वाला नया MDR फ्रेमवर्क इस क्रांति को टिकाऊ बनाने की दिशा में कदम है। उपभोक्ता अभी भी ज्यादातर मामलों में मुफ्त सेवा का आनंद ले सकेंगे। सिर्फ चुनिंदा बड़े मर्चेंट ट्रांजैक्शन पर सीमित शुल्क लगेगा, जो इकोसिस्टम के विकास में लगेगा।
सरकार, NPCI, बैंक और फिनटेक कंपनियों का संयुक्त प्रयास है कि UPI न सिर्फ तेज और सुरक्षित रहे, बल्कि लंबे समय तक आर्थिक रूप से व्यवहार्य भी बने। आम उपयोगकर्ताओं को घबराने की जरूरत नहीं है। रोजमर्रा के ऑनलाइन पेमेंट पहले की तरह आसान और मुफ्त रहेंगे। बस नियमों की सही समझ और सतर्कता बरतनी होगी।
डिजिटल इंडिया की इस यात्रा में UPI का अगला अध्याय शुरू होने वाला है—जहां सुविधा के साथ स्थिरता भी सुनिश्चित की जा रही है। ऑनलाइन पेमेंट करने वाले हर व्यक्ति को इन बदलावों की जानकारी रखना जरूरी है, ताकि वे आत्मविश्वास के साथ डिजिटल लेनदेन जारी रख सकें।
अस्वीकरण [ DISCLAIMER]
यह रिपोर्ट सामान्य जानकारी के उद्देश्य से तैयार की गई है। UPI के नए नियम समय-समय पर बदल सकते हैं। कृपया नवीनतम और आधिकारिक जानकारी के लिए NPCI, RBI या संबंधित सरकारी वेबसाइटों से पुष्टि करें। किसी भी वित्तीय निर्णय से पहले विशेषज्ञ सलाह लें।